Umsatzsteuer korrekt abrechnen
Überblick
Inland, EU-B2B, EU-B2C oder Drittland – Kyvento bestimmt Steuersatz und gesetzlichen Rechnungsvermerk automatisch aus Ihrer Steuer-Konfiguration, den Kundendaten und den steuerlichen Angaben am Produkt. Dieser Artikel erklärt die Logik dahinter, damit Sie ein Ergebnis nachvollziehen können, das Sie nicht erwartet hätten.
Grundlage: Ihre Steuer-Konfiguration
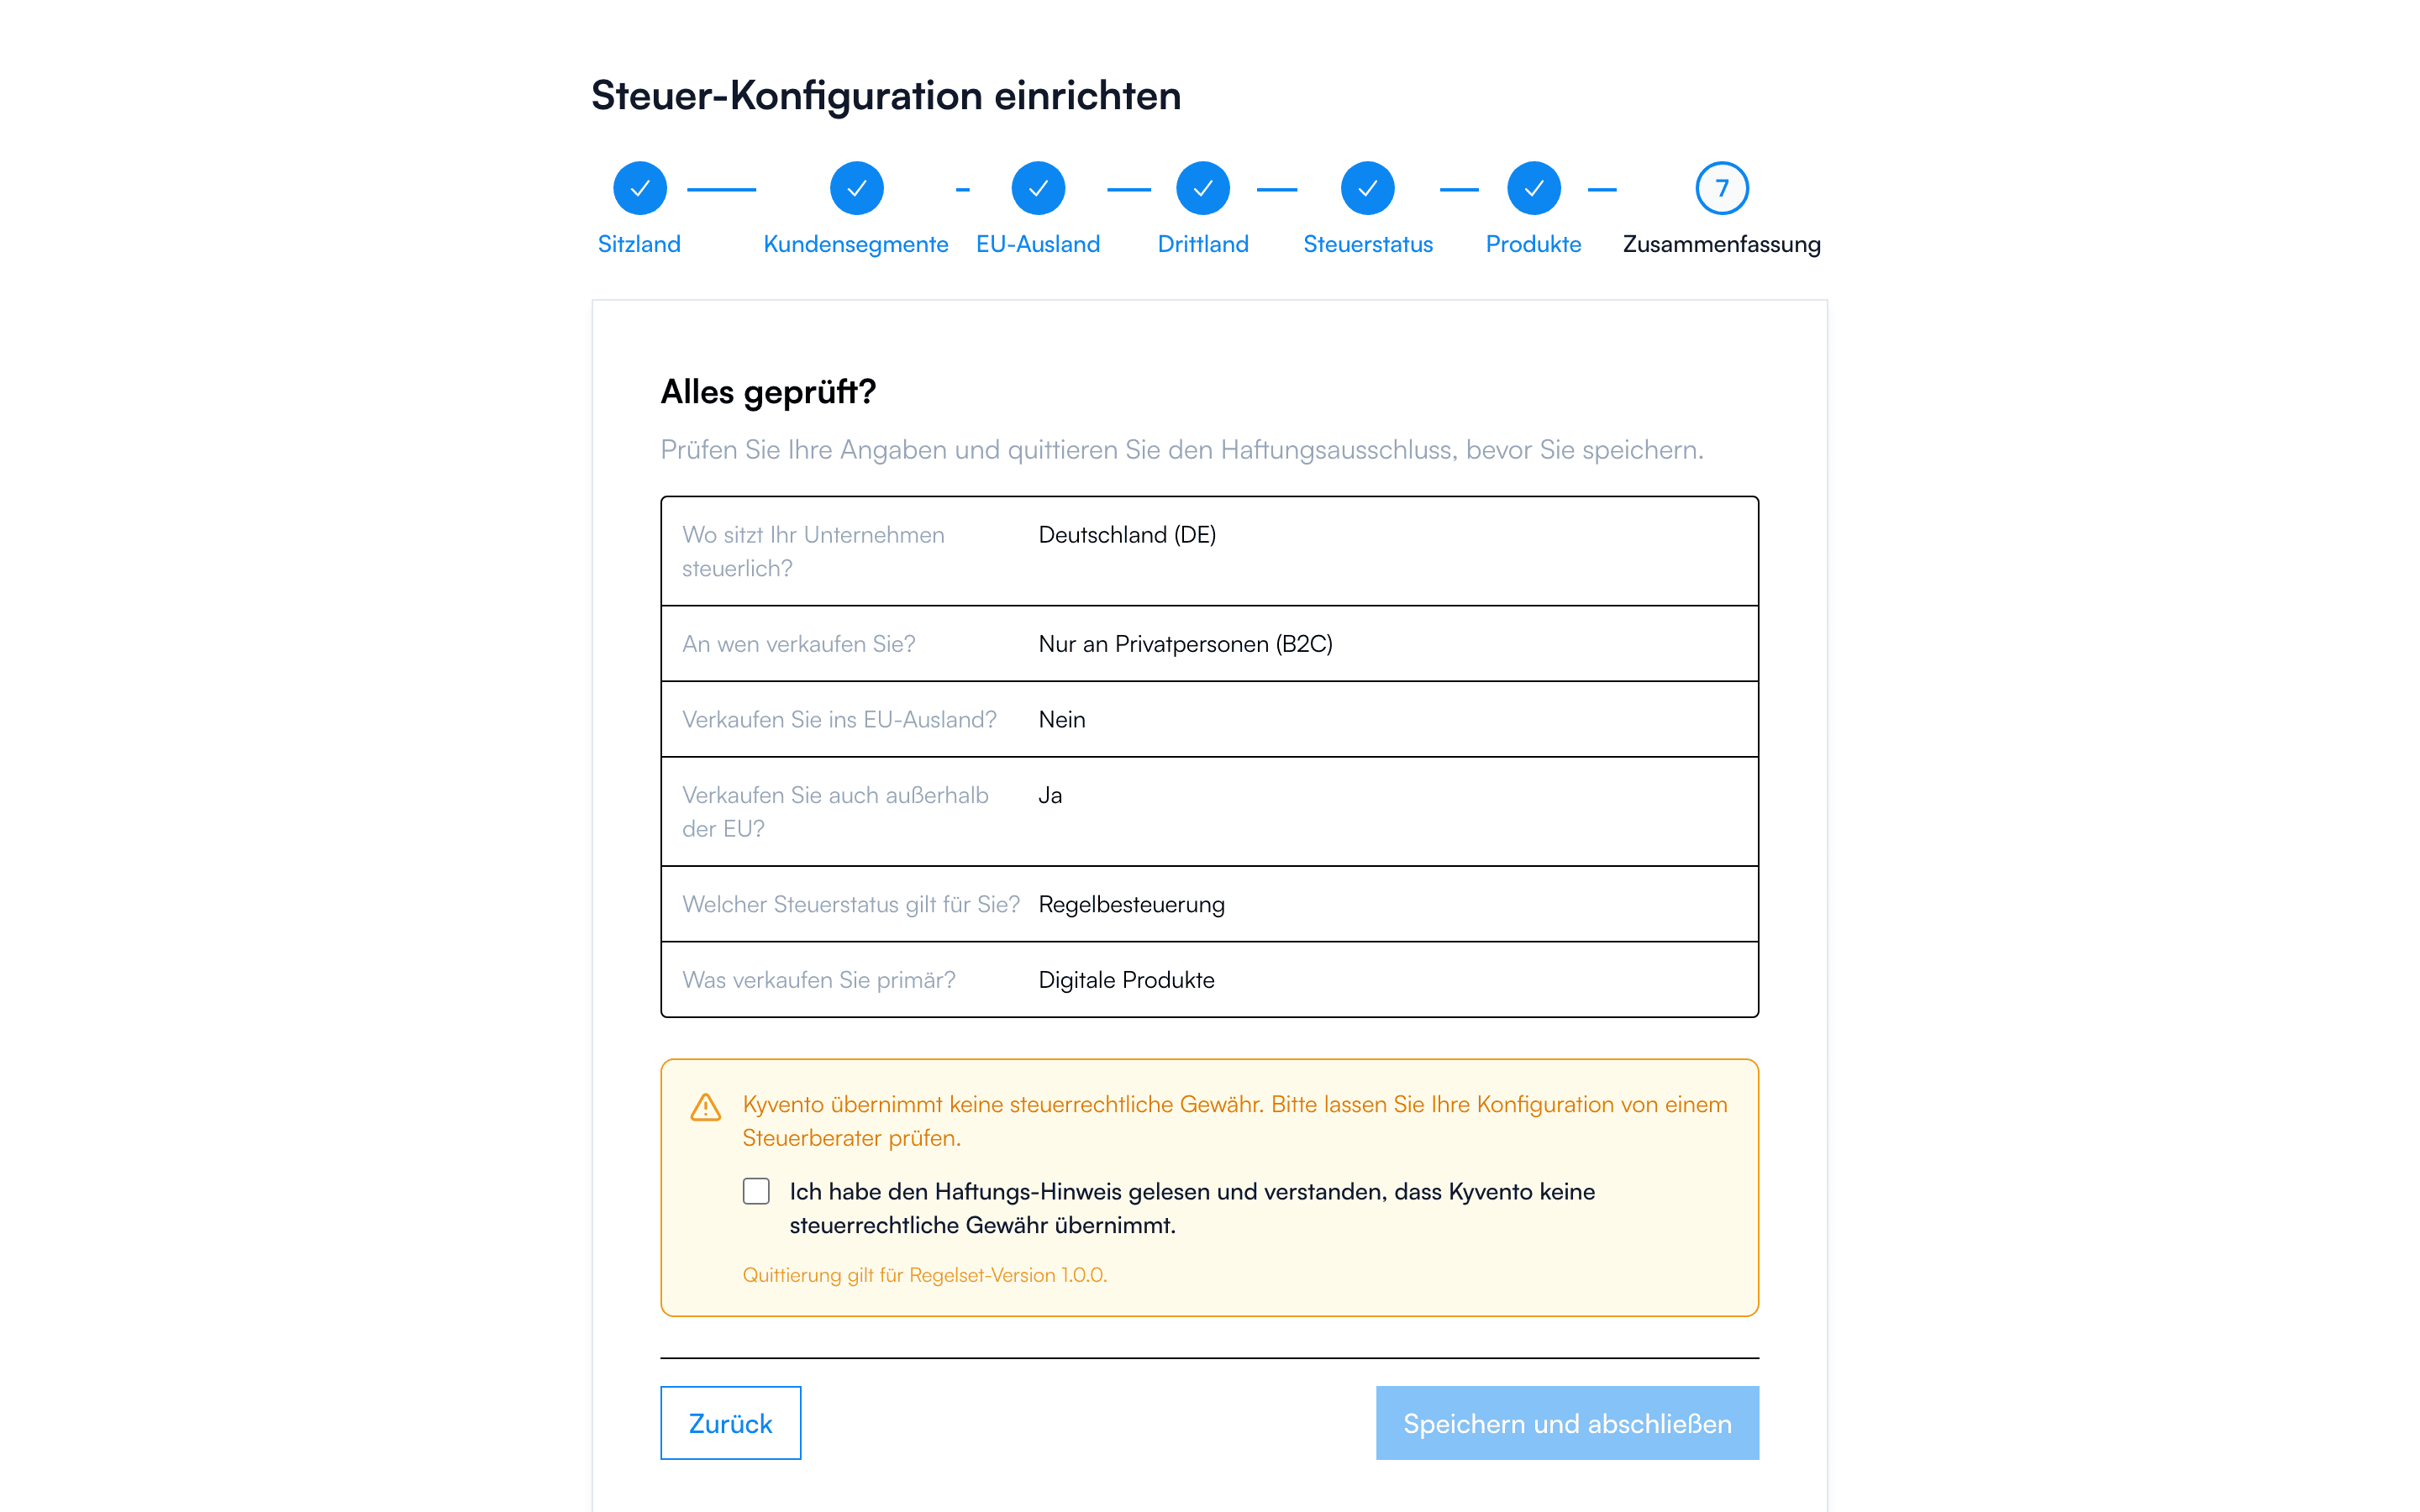
Basis ist der Steuer-Assistent unter „Einstellungen" → „Steuer-Regeln": Sitzland, Kundensegmente, EU- und Drittland-Verkauf, Steuerstatus. Fehlt eine steuerliche Pflichtangabe – an Ihrem Account, am Kunden oder am Produkt –, bricht Kyvento die Rechnungserstellung ab und benennt das fehlende Feld. Lieber keine Rechnung als eine falsche.
So entscheidet Kyvento je Rechnung
Für jede Rechnung wird in fester Reihenfolge geprüft – der erste Treffer gewinnt:
- Kleinunternehmer (§ 19 UStG)? → alle Rechnungen ohne USt, mit Pflichthinweis
- Drittland? → 0 % (Ausfuhr bzw. nicht steuerbare sonstige Leistung), mit Vermerk
- Steuerbefreite Produktkategorie (§ 4)? → 0 % mit Befreiungsgrund
- Sonderfälle – etwa Monaco, Nordirland oder die Schweiz
- EU-B2B, physische Lieferung → innergemeinschaftliche Lieferung (§ 6a), 0 %
- EU-B2B, Dienstleistung oder digital → Reverse-Charge (§ 13b), 0 % mit Vermerk
- EU-B2C (oder B2B ohne geprüfte USt-ID) → OSS mit dem Steuersatz des Ziellandes, aber nur unter den Bedingungen im nächsten Abschnitt
- Sonst → Standardsteuersatz Ihres Sitzlandes
Dass die Punkte 5 und 6 auseinanderfallen, ist der häufigste Grund für Überraschungen: Ob ein EU-Geschäftskunde eine innergemeinschaftliche Lieferung oder ein Reverse-Charge-Geschäft erhält, entscheidet die Art der Leistung am Produkt – siehe Erste Tarifpakete anlegen.
Der passende Pflichtvermerk wird beim Finalisieren unveränderlich in die Rechnung eingefroren. Spätere Textänderungen wirken nur auf neue Belege.
Wann OSS greift – und wann nicht
Der Steuersatz des Ziellandes gilt bei Privatkunden in der EU nur, wenn die Bagatellregelung für Sie nicht greift. Das ist in drei Fällen so:
- Die EU-weite Schwelle von 10.000 € (§ 3c UStG) wurde im Vorjahr oder im laufenden Jahr überschritten – das rechnet Kyvento selbst mit.
- Sie haben in den Steuer-Regeln „Verzicht auf die Bagatellregelung erklärt" eingeschaltet. Der Verzicht ist eine eigene Erklärung gegenüber dem Finanzamt und bindet Sie zwei Kalenderjahre; er gilt ab dem Jahr, das Sie beim Einschalten angeben.
- Sie haben neben Ihrem Sitz eine feste Niederlassung in einem weiteren EU-Mitgliedstaat. Dann steht Ihnen die Bagatellregelung gar nicht offen, und der Satz des Ziellandes gilt ab dem ersten Euro. Kyvento kann das nur berücksichtigen, wenn es die Niederlassung kennt – in den Steuer-Regeln lässt sie sich derzeit nicht selbst hinterlegen. Melden Sie sich in diesem Fall vor der ersten Rechnung in ein anderes EU-Land beim Support, siehe Support kontaktieren.
Eine OSS-Registrierung allein genügt nicht. Die Option „Freiwillige OSS-Registrierung" sagt nur, dass Sie am Meldeverfahren teilnehmen; solange keiner der drei Fälle vorliegt, rechnet Kyvento weiter mit dem Steuersatz Ihres Sitzlandes. Zusätzlich muss die Leistung im Zielland überhaupt steuerbar sein – bei allgemeinen Dienstleistungen nach § 3a Abs. 1 UStG ist sie das nicht.
Die USt-ID des Kunden
Reverse-Charge und innergemeinschaftliche Lieferung setzen eine geprüfte Kunden-USt-ID voraus. Kyvento prüft zweistufig: zuerst das Format, dann die ID live gegen VIES, das EU-Bestätigungsverfahren. Geprüft wird nach jeder Änderung am Kunden und regelmäßig im Hintergrund; ein Ergebnis wird rund einen Monat vorgehalten.
Solange die Bestätigung aussteht oder fehlschlägt, rechnet Kyvento sicherheitshalber als B2C ab – der Kunde bekommt dann Umsatzsteuer ausgewiesen, obwohl er ein Unternehmen ist. Das ist kein Fehler, sondern die vorsichtige Variante.
Zwei Dinge sollten Sie dazu wissen:
- Die VIES-Abfrage entspricht der einfachen Bestätigungsanfrage. Für steuerfreie innergemeinschaftliche Lieferungen und Reverse-Charge empfiehlt sich zusätzlich die qualifizierte Bestätigung bei Ihrer Steuerbehörde – in Deutschland beim Bundeszentralamt für Steuern. Die daraus stammende Konsultationsnummer können Sie beim Kunden hinterlegen; Kyvento führt sie dann als steuerlichen Nachweis am Beleg und stellt sie der VIES-Bestätigung voran.
- Ihre eigene USt-ID prüft Kyvento nur auf das Format – sie wird auf den Beleg gedruckt, aber nicht bei einer Behörde verifiziert. Für ihre Richtigkeit sind Sie zuständig.
Manuelle Rechnungen
Auch eine von Hand erstellte Rechnung ermittelt ihre Steuer nach dieser Logik. Den Steuersatz, den Sie je Position eintragen, gleicht Kyvento beim Speichern mit dem ermittelten ab. Weicht er ab, meldet Kyvento an der Position „Abweichender Steuersatz": Sie übernehmen dann entweder den ermittelten Satz mit einem Klick, oder Sie bleiben bei Ihrem und tragen eine „Begründung der Steuerabweichung" ein, die am Beleg festgehalten wird. Das Feld für die Begründung erscheint erst mit dieser Meldung.
Positionen ohne Produkt bieten zusätzlich eine „Steuerkategorie" an. Lassen Sie sie auf „Automatisch ermitteln", bestimmt Kyvento die Kategorie selbst aus Kunde und Leistung. Eine eigene Wahl brauchen Sie etwa bei einer nach § 4 UStG steuerbefreiten Leistung. Bei Positionen mit Produkt entscheidet das Produkt; unter der Kleinunternehmerregelung entfällt die Auswahl.
Kleinunternehmer im Detail
Mit dem Steuerstatus Kleinunternehmer weisen alle Ausgangsrechnungen 0 % aus – mit dem Hinweis „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet." Wechseln Sie später zur Regelbesteuerung, weist Kyvento Sie aktiv auf die Rechnungen ab dem Stichtag hin, die noch ohne Steuer herausgegangen sind – dieser Hinweis bleibt stehen, bis Sie die betroffenen Belege bereinigt oder quittiert haben.
Nächste Schritte
- Die steuerlichen Pflichtangaben am Produkt – siehe Erste Tarifpakete anlegen
- Die Vermerk-Texte anpassen – siehe Rechnungstexte und Sprachen